
📌 Главное за 30 секунд (Краткий вывод):
- Суть вопроса: Забудьте про экселевские таблички, которые вызывают только проблема. Жесткий, но рабочий гайд, как раскидать доходы, чтобы хватило и на базовые нужды, и не пришлось лезть в МФО до зп.
- Условия кредитования: Первый займ доступен под 0.01% в день, РРАПС от 3.65% до 1200% годовых, срок погашения от 91 до 365 дней.
- Безопасность: Обращайтесь только в компании с действующей лицензией в реестре НБУ (kis.bank.gov.ua).
- Идентификация: Использование BankID НБУ повышает вероятность одобрения заявки до 95%.
Что за схема 50/30/20 и почему это не очередной проблема?
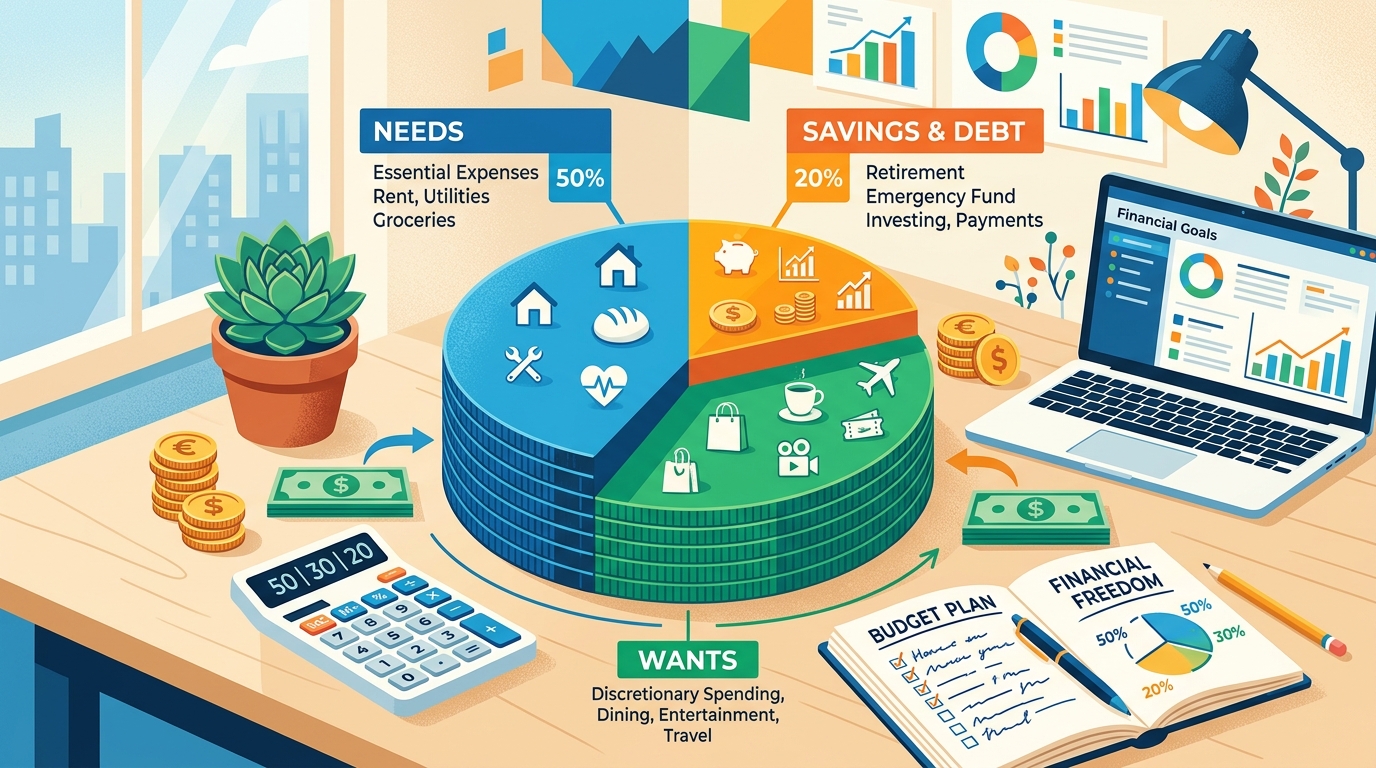
Забудьте про сложные финансовые модели и экселевские простыни, от которых мозг сворачивается в трубочку. Правило 50/30/20 — это тупо база. Придумала ее Элизабет Уоррен, чтобы хоть как-то спасти любителей жить не по средствам от полного банкротства. Суть максимально прямолинейна: вы пилите свой доход на три куска. Никаких иллюзий, что вы станете Уорреном Баффетом за месяц, но по крайней мере кассовый разрыв за неделю до зп вам больше не светит.
Как пилить бабло: жесткий расклад
50% — Бетонные нужды (Needs)
Половина вашего кэша отлетает на то, без чего вы просто не выживете. Это не новый айфон и не латте на миндальном. Это суровый минимум:
- Аренда бетонной коробки или ипотека.
- Коммуналка (да, ее надо платить).
- Базовая еда из супермаркета, а не доставки из ресторанов.
- Проезд, бензин и лекарства.
- Минимальные платежи, чтобы не набегала пеня, и тело кредита не раздувалось как мыльный пузырь.
30% — Ваши хотелки (Wants)
То, ради чего вы, собственно, и терпите свою работу. Хотите сливать на шопинг, бары или подписки — пожалуйста. Но ровно 30%, ни копейкой больше. Если вылезли за лимит — сидите дома и смотрите в стену. Без этих трат можно выжить, но психологически вы начнете срываться.
20% — Заначка и срезка долгов (Savings & Debt)
Эта часть — ваш бронежилет. Если не будете откладывать 20% сразу, когда падает зарплата, — гарантированно останетесь с нулем.
- Финансовая подушка: чтобы, когда полетит работа, вы не бежали как дроп искать легких денег и не залазили в сервисы микрозаймов.
- Гашение кредитов: платите больше минималки, убивайте тело кредита, чтобы не кормить банки.
- Инвестиции: валюта, депозиты или ОВГЗ — главное, чтобы деньги не тупо лежали под матрасом.
Сравнение подходов к планированию
| Метод | Для кого | Уровень геморроя | Риск кассового разрыва |
|---|---|---|---|
| 50/30/20 | Адекватные люди, которые хотят жить, а не считать копейки | Низкий | Минимальный (если не нарушать) |
| Слепой рандом | Те, кто перехватывает "до зп" | Нулевой (до первого кризиса) | 100% гарантия |
| Жесткий учет 100% | Параноики и фанаты Excel | Максимальный (быстрое выгорание) | Отсутствует (но жизнь становится болью) |
Реально ли это вытянуть в наших реалиях?
Будут говорить, что 50% на базу — это сказка, потому что аренда и продукты съедают все 70%. Да, если вы получаете копейки, а жить хотите как лорд, то математика не сойдется. Тогда ваш выход — формула 70/20/10. Главное — это система. Не можете отложить 20%? Отложите 10%. Но если вы вообще не формируете заначку, то очередной поход в сервисы микрозаймов — лишь вопрос времени.


