
📌 Головне за 30 секунд (Короткий висновок):
- Суть питання: Забудьте про екселівські таблички, які викликають лише проблема. Жорсткий, але робочий гайд, як розкидати доходи, щоб вистачило і на базові потреби, і не довелося лізти в МФО до зп.
- Умови кредитування: Перша позика доступна під 0.01% на добу, РРАПС від 3.65% до 1200% річних, строк погашення від 91 до 365 днів.
- Безпека: Звертайтеся виключно до компаній із чинною ліцензією в реєстрі НБУ (kis.bank.gov.ua).
- Ідентифікація: Авторизація через BankID НБУ підвищує шанс схвалення заявки до 95%.
Що за схема 50/30/20 і чому це не черговий проблема?
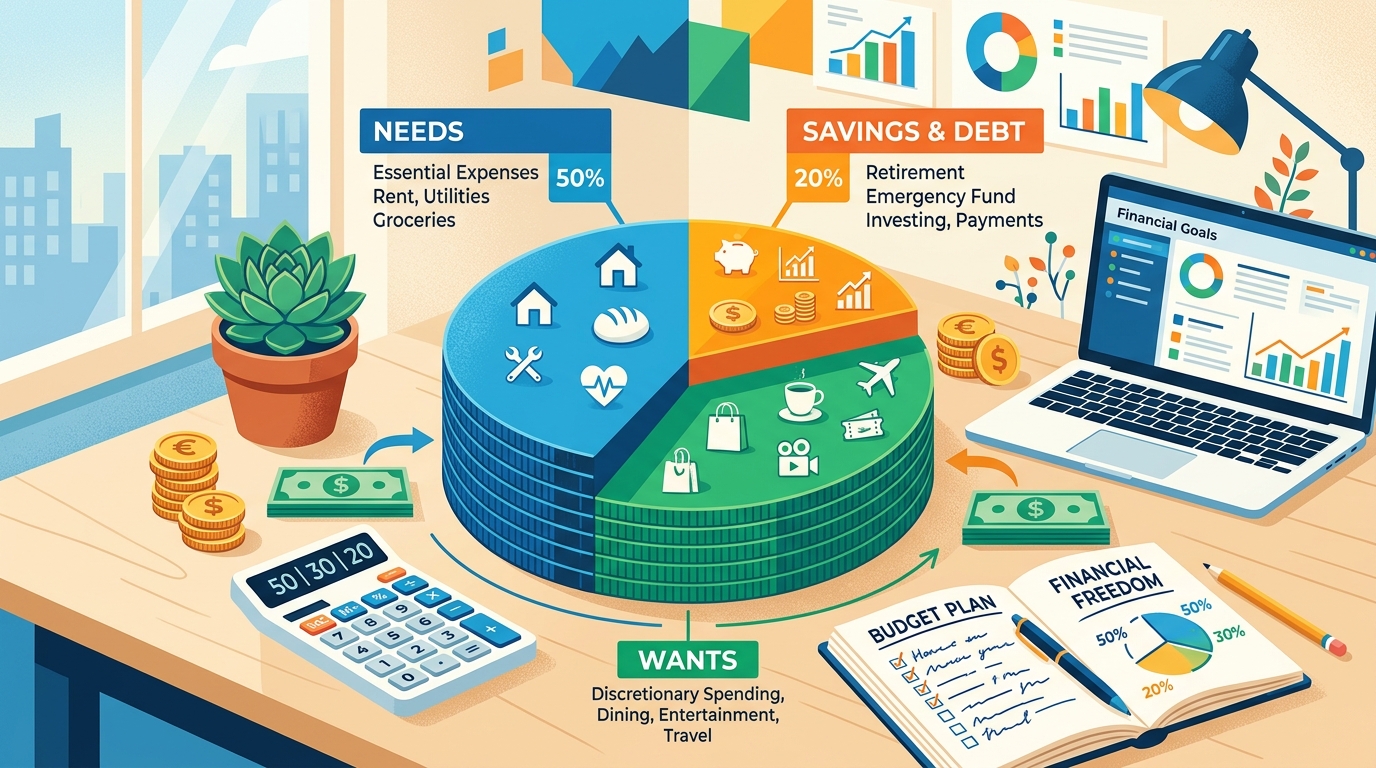
Забудьте про складні фінансові моделі та екселівські простирадла, від яких мозок згортається в трубочку. Правило 50/30/20 — це тупо база. Придумала її Елізабет Воррен, щоб хоч якось врятувати любителів жити не по коштах від повного банкрутства. Суть максимально прямолінійна: ви пиляєте свій дохід на три шматки. Ніяких ілюзій, що ви станете Уорреном Баффетом за місяць, але принаймні касовий розрив за тиждень до зп вам більше не світить.
Як пиляти бабло: жорсткий розклад
50% — Бетонні потреби (Needs)
Половина вашого кешу відлітає на те, без чого ви просто не виживете. Це не новий айфон і не лате на мигдальному. Це суворий мінімум:
- Оренда бетонної коробки або іпотека.
- Комуналка (так, її треба платити).
- Базова їжа з супермаркету, а не доставки з ресторанів.
- Проїзд, бензин та ліки.
- Мінімальні платежі, щоб не набігала пеня, і тіло кредиту не роздувалось як мильна бульбашка.
30% — Ваші хотілки (Wants)
Те, заради чого ви, власне, і терпите свою роботу. Хочете зливати на шопінг, бари чи підписки — будь ласка. Але рівно 30%, ані копійкою більше. Якщо вилізли за ліміт — сидіть вдома і дивіться в стіну. Без цих витрат можна вижити, але психологічно ви почнете зриватись.
20% — Заначка і зрізання боргів (Savings & Debt)
Ця частина — ваш бронежилет. Якщо не відкладатимете 20% відразу, коли падає зарплата, — гарантовано залишитесь з нулем.
- Фінансова подушка: щоб, коли полетить робота, ви не бігли як дроп шукати легких грошей і не залазили в сервіси мікропозик.
- Гасіння кредитів: платіть більше мінімалки, вбивайте тіло кредиту, щоб не годувати банки.
- Інвестиції: валюта, депозити чи ОВДП — головне, щоб гроші не тупо лежали під матрацом.
Порівняння підходів до планування
| Метод | Для кого | Рівень геморою | Ризик касового розриву |
|---|---|---|---|
| 50/30/20 | Адекватні люди, які хочуть жити, а не рахувати копійки | Низький | Мінімальний (якщо не порушувати) |
| Сліпий рандом | Ті, хто перехоплює "до зп" | Нульовий (до першої кризи) | 100% гарантія |
| Жорсткий облік 100% | Параноїки та фанати Excel | Максимальний (швидке вигорання) | Відсутній (але життя стає болем) |
Чи реально це стягнути в наших реаліях?
Казатимуть, що 50% на базу — це казка, бо оренда і продукти з'їдають усі 70%. Так, якщо ви отримуєте копійки, а жити хочете як лорд, то математика не зійдеться. Тоді ваш вихід — формула 70/20/10. Головне — це система. Не можете відкласти 20%? Відкладіть 10%. Але якщо ви взагалі не формуєте заначку, то черговий похід у сервіси мікропозик — лише питання часу.


