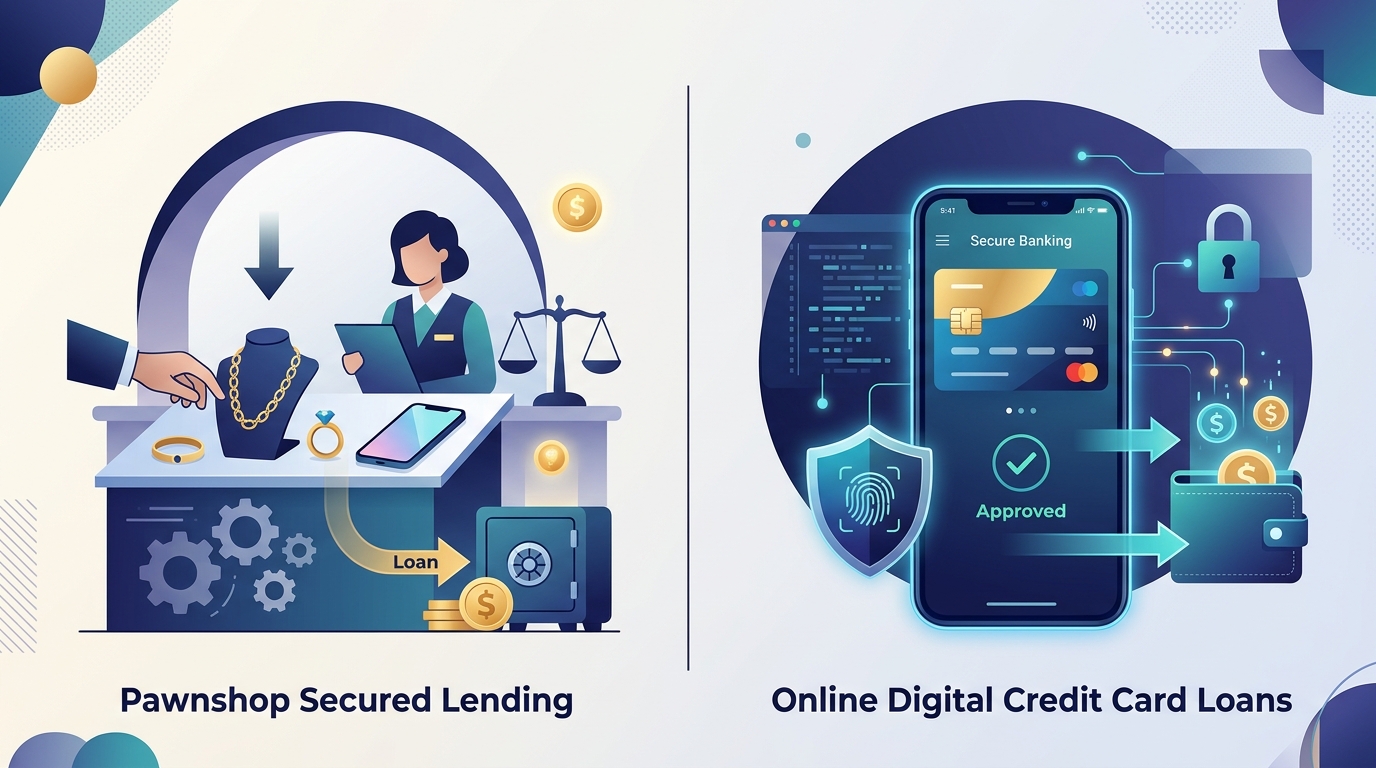

📌 Головне за 30 секунд (Короткий висновок):
- Суть питання: Що краще ломбард чи мікропозика: порівняння процентних ставок, дисконт оцінки застави, ризики неповернення боргу та де дешевша переплата.
- Умови кредитування: Перша позика доступна під 0.01% на добу, РРАПС від 3.65% до 1200% річних, строк погашення від 91 до 365 днів.
- Безпека: Звертайтеся виключно до компаній із чинною ліцензією в реєстрі НБУ (kis.bank.gov.ua).
- Ідентифікація: Авторизація через BankID НБУ підвищує шанс схвалення заявки до 95%.
Вибираючи спосіб отримати швидкі гроші, позичальники часто вагаються, що краще ломбард чи мікропозика у скрутній фінансовій ситуації. Коли терміново необхідна певна сума до зарплати, виникає дилема: нести коштовності або смартфон у відділення під заставу чи оформити безпечну позику на банківську картку через інтернет. Обидва інструменти мають різну юридичну природу, рівень переплати та ризики для бюджету.
Швидка відповідь: Якщо гроші потрібні вперше на термін до 30 днів і є стабільний дохід, однозначно вигідніша онлайн-позика у МФО під 0.01% — ви користуєтеся коштами без переплат і не ризикуєте майном. Якщо ж кредитна історія безнадійно зруйнована або ви сумніваєтеся у поверненні боргу, безпечніше вибрати ломбард: при дефолті ви втратите лише заставу, але не зіпсуєте рейтинг в УБКІ та уникнете дзвінків колекторів.
Потрібні гроші терміново без відмов?
Перегляньте актуальний рейтинг МФО України з першим кредитом під 0.01% з високим рівнем схвалення онлайн.
Ломбард чи онлайн-позика на карту: ключові відмінності
Обираючи, що краще — ломбард чи мфо, важливо розрізняти заставне та незабезпечене кредитування. Ломбарди діють за Законом України № 1953-IX «Про фінансові послуги та фінансові компанії». Вони видають позику виключно під матеріальне забезпечення: золото, срібло чи електроніку. Без цінної речі отримати гроші неможливо.
Мікрофінансові компанії надають споживчі кредити згідно із Законом України № 3498-IX та статтею 1054 Цивільного кодексу України. Позичальнику потрібні лише паспорт, РНОКПП та картка будь-якого українського банку (ПриватБанк, monobank, Ощадбанк, ПУМБ). Кошти надходять миттєво онлайн у режимі 24/7.
| Параметр | Ломбард | Онлайн-мікропозика в МФО |
|---|---|---|
| Наявність застави | Обов'язкова (дорогоцінності, техніка) | Без застави та без поручителів |
| Денна процентна ставка | Від 0.3% до 0.8% на добу | 0.01% (перша позика) або до 1.0% (повторна) |
| Оцінка вартості майна | 30–60% від ринкової ціни | Майно не вилучається та не оцінюється |
| Формат видачі | Готівка у касі відділення | Миттєве зарахування на картку онлайн |
| Перевірка історії | Історія байдужа, запитів немає | Скоринг УБКІ з високим відсотком схвалення |
| Наслідки неповернення | Реалізація застави, борг закрито | Штрафи, дзвінки відділу стягнення, суди |
| Вплив на рейтинг УБКІ | Дані до бюро не передаються | Впливає на рейтинг позичальника |
Відсотки в ломбарді проти мікрозайму: де дешевше переплата
Порівнюючи відсотки в ломбарді проти мікрозайму, ключове значення має статус заявника. Закон № 3498-IX встановив стелю ставки для МФО до 1% на добу, тоді як у ломбардах звичайна ставка становить 0.3%–0.8% на добу.
Перший кредит під 0.01% проти ломбарду
Для нових клієнтів онлайн-позика значно вигідніша за ломбард. Більшість МФО пропонують першу позику під 0.01% на день. Оформивши, наприклад, позику під 0% на суму 6 000 грн на 20 днів, сума відсотків складе символічні 12 гривень. У ломбарді за той самий строк за ставкою 0.5% на добу переплата сягне 600 гривень.
Повторні позики: де дешевше переплата ломбард чи мікрокредит
З повторними договорами ситуація інша. З'ясовуючи, де дешевше переплата ломбард чи мікрокредит, порівняємо позику 10 000 грн на 30 днів:
- Ломбард (ставка 0.4% на день): переплата за місяць складе 1 200 грн. Ви повертаєте 11 200 грн і забираєте річ.
- Повторна мікропозика (ставка 1% на день): відсотки сягнуть 3 000 грн (загальна виплата 13 000 грн).
Висновок: перша позика беззаперечно дешевша в МФО, а для тривалих повторних позик ломбард може бути економнішим за наявності непотрібної речі.
Оцінка застави: чи варто здавати золото в ломбард замість кредиту
Вирішуючи, чи варто здавати золото в ломбард замість кредиту, враховуйте жорсткий ломбардний дисконт. Експерти оцінюють ювелірні вироби лише як лом дорогоцінного металу за вагою проби (найчастіше 585). Художня робота, дизайн та вставки каменів до уваги не беруться. На руки клієнт отримує не більше 40–60% від магазинної вартості прикраси.
Електроніку та смартфони ломбарди приймають із ще більшою знижкою — максимум 30–40% ринкової ціни. Якщо річ є пам'ятною або необхідною для роботи, закладати її ризиковано. У такому разі надійніше отримати кошти через кредит без відмов на картку, зберігши майно.
Що буде якщо не викупити річ з ломбарду: юридичні наслідки
Головне питання позичальників — що буде якщо не викупити річ з ломбарду в строк. За статтею 572 Цивільного кодексу України заставний договір має чіткий механізм врегулювання:
- Пільговий період: Ломбард зобов'язаний почекати 14–30 днів після закінчення строку, нараховуючи стандартний відсоток.
- Реалізація застави: Якщо борг не сплачено, річ переходить у власність установи та продається через аукціон чи магазин.
- Погашення зобов'язань: Виручені гроші покривають борг. Фінансові претензії до позичальника повністю анулюються.
- Без судів і колекторів: Ломбарди не передають договори колекторам і не подають судових позовів для арешту рахунків.
- Чистий рейтинг в УБКІ: Ломбарди не співпрацюють з кредитними бюро, тому прострочення не псує ваш рейтинг.
Натомість дефолт у МФО призводить до дзвінків колекторів, судових наказів та арешту карток, про що йдеться у матеріалі про те, що буде якщо не платити мікрозайм.
Коли обрати кредит під заставу чи онлайн позика: чекліст
Роздумуючи, що безпечніше — кредит під заставу чи онлайн позика, зважте такі фактори:
Обирайте онлайн-позику на карту в МФО, якщо:
- Гроші потрібні на термін до 20–30 днів до зарплати;
- Ви берете кредит уперше за пільговою ставкою 0.01%;
- Ви не бажаєте закладати техніку та ризикувати особистим майном;
- Кошти необхідні дистанційно у неробочий час чи вихідні;
- Ви обираєте перевірені фінансові компанії з прозорими умовами з ліцензією НБУ.
Обирайте ломбард, якщо:
- Кредитна історія зруйнована, і навіть мікропозика з поганою історією недоступна;
- Немає стабільного заробітку, і ви наперед знаєте про ризик неповернення боргу;
- У вас є непотрібна річ, втрата якої не завдасть шкоди.
Часті запитання
Чи передають ломбарди дані позичальників до УБКІ?
Ні, ломбарди не передають відомості про застави та неповернені кредити до бюро кредитних історій. Зобов'язання повністю закриваються коштом продажу заставленого майна.
Чи можна продовжити договір у ломбарді?
Так, для пролонгації договору достатньо своєчасно сплатити нараховані відсотки. Після цього строк повернення тіла кредиту продовжується без штрафів.
Що вигідніше на 15 днів: ломбард чи мікрозайм?
Для нових позичальників значно вигідніший мікрозайм під 0.01%. Переплата за 5 000 грн складе близько 7.5 грн, тоді як у ломбарді доведеться віддати не менше 300 грн.
Що буде з технікою, якщо не забрати її з ломбарду?
Після завершення договору та пільгового строку (14–30 днів) майно виставляють на продаж. Борг клієнта списується без будь-яких судових стягнень.
Усі наведені фінансові компанії мають чинні ліцензії НБУ на здійснення діяльності з надання коштів у позику. Реальна річна процентна ставка (РРАПС) може становити від 3.71% до 1200% річних. Позичальник несе відповідальність за невиконання зобов'язань згідно із Законом України "Про споживче кредитування".


